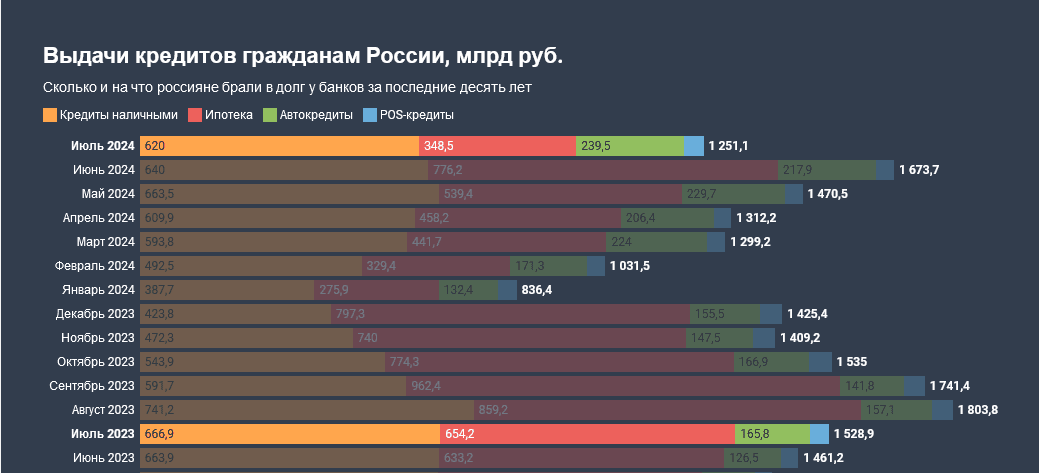
В июле после ужесточения льгот по ипотеке рынок рухнул на 55%

По итогам июля объем выдачи ипотечных кредитов оказался на 55,1% ниже, чем в июне, следует из данных экспресс-мониторинга Frank RG. Он составил 348,5 млрд рублей.
В количественном выражении также было зафиксировано снижение на 56,5% в сравнении с июнем 2024 год. Аналитики Frank RG объясняют такую динамику на рынке тем, что перед окончанием срока действия ипотечных программ с господдержкой был зафиксирован большой ажиотаж на ипотеку, поэтому «объемы выдач в июле показали двукратное снижение, что сопоставимо с объемом выдач в июле 2022 года».
Несмотря на это, средний размер кредитов, наоборот, вырос на 3,3%, до рекордного значения в 4,54 млн рублей.
Рынку ипотеки прочили падение после остановки одной из самых популярных программ льготного кредитования — «Ипотека-2020», а также после ужесточения условий по «Семейной ипотеке». По итогам июня, доля льготных ипотечных программ в объеме выдач в денежном выражении достигала 82%. Это было абсолютным рекордом за все время действия льготной ипотеки.
Однако обе программы в прежнем виде прекратили действовать с 1 июля 2024 года. При этом «Семейная ипотека» и «IT-ипотека» с изменениями были продлены до 2030 года. Однако в июле часть кредитов выдавались еще по старым условиям, а значит в августе снижение продолжится.
Исходя из оперативного мониторинга Дом.pф, в июле средневзвешенные процентные ставки по ипотеке впервые с апреля 2022 года приблизились к 20% годовых. Так, ставки на первичном рынке достигли 19,46% годовых, на вторичном — 19,69% годовых. Во вторник 6 августа Сбербанк и ВТБ сообщили, что повышают ставки по ипотеке до 20% годовых в связи с увеличением ключевой ставки ЦБ.
По прогнозу Дом.pф, во втором полугодии 2024 года на рынке ипотеки ожидается спад из-за эффекта высокой базы, завершения льготных программ
и сохранения высоких ставок по рыночной ипотеке. Это приведет к тому, что выдача ипотеки в 2024 году сократится на 35-40% к рекордному 2023 году и составит 4,8-5 трлн рублей.
Рынок пытается «нащупать» новые контуры: пойдет ли ипотека в рыночную вторичку, или будет все же ориентироваться на жесткие условия «семейной» ипотеки. Движущей силой рынка теперь станут действия девелоперов, считает независимый эксперт Дмитрий Тарасов: снижение стоимости уже построенного, но еще не проданного жилья, или субсидирование ставки на первые 2-3 года, пока продолжается период высоких ставок. «С другой стороны, реальная зарплата в стране и объемы депозитов растут невиданными за последние 15 лет темпами и платежеспособность потенциальных заемщиков также растет. — указывает он. — Но и ставки также находятся на рекордном уровне. Уровень «дна» будет находиться где-то ближе к показателям конца 2019 года с поправкой на инфляцию и высокие ставки». По его оценкам, рынок может опуститься на уровень выдач в 220-300 млрд рублей и 40-65 тысяч кредитов в месяц.