От $27 до Нобелевской премии: история Мухаммеда Юнуса и идеи микрокредитов
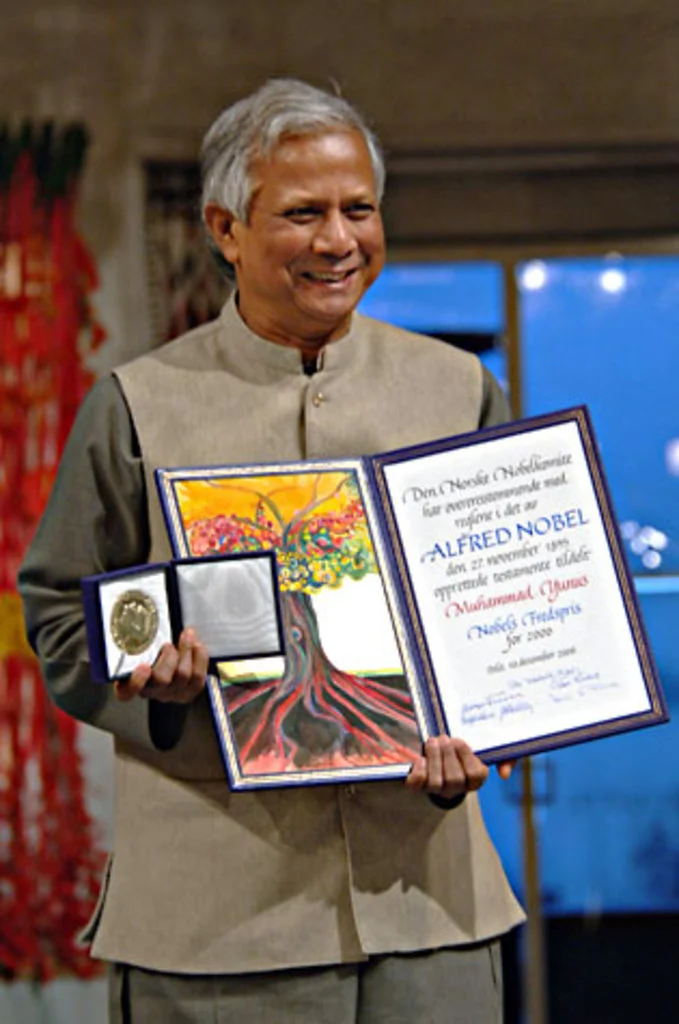
20 лет назад, 13 октября 2006 года Нобелевский комитет объявил лауреатов премии мира: ими стали бангладешский экономист Мухаммед Юнус и основанный им Grameen Bank. Комитет отметил их усилия по созданию экономического и социального развития «снизу» — через предоставление беднейшим слоям населения доступа к финансовым услугам. Спустя 20 лет идея, принесшая Юнусу мировую известность, остается одновременно одним из наиболее влиятельных экспериментов в сфере борьбы с бедностью и предметом острых споров.
Как Юнус пришел к идее микрокредитования
Юнус родился в 1940 году в Читтагонге, тогда входившем в состав Британской Индии, а ныне находящемся в Бангладеш. Он изучал экономику, преподавал в университете и продолжил образование в США. В начале 1970-х годов, после обретения Бангладеш независимости в результате кровопролитной войны с Пакистаном, он вернулся на родину и возглавил экономическое направление в Университете Читтагонга.
Переломным моментом для него стал голод 1974 года. Юнус видел, как люди рядом с университетским кампусом умирали от голода, и все острее ощущал разрыв между экономическими теориями, которые преподавал, и реальностью. В интервью журналу Time в 2006 году он вспоминал, что знания, полученные им в университете, почти ничего не значили для людей, пытавшихся выжить.
Экономист отправился в соседнюю деревню Джобра, чтобы разобраться, почему люди, способные работать и производить товары, оставались в крайней бедности. Там он познакомился с ремесленниками, которые изготавливали бамбуковые табуреты. Для закупки сырья им приходилось занимать деньги, а затем продавать готовые изделия тем же кредиторам по установленным ими ценам. После погашения долга у производителей почти ничего не оставалось. Формально они были самостоятельными предпринимателями, но фактически зависели от тех, кто контролировал доступ к деньгам и рынку.
Юнус составил список из 42 человек, задолжавших в общей сложности 856 така — около $27 по тогдашнему курсу. Он выдал им эту сумму из собственных средств, чтобы они могли рассчитаться с кредиторами и продолжить работу. В интервью Time экономист подчеркивал, что не требовал залога и позволил заемщикам возвращать деньги по мере возможностей.
В 1976 году Юнус совместно с Университетом Читтагонга и государственным банком Janata Bank начал экспериментальную программу кредитования сельских жителей. В 1983 году она превратилась в самостоятельный Grameen Bank — название переводится с бенгальского как «сельский банк». Его задачей стало предоставление небольших займов людям, которых обычные банки практически не обслуживали.
Сельские займы
Grameen Bank отличался от традиционных кредитных организаций не только размером займов. Он выстраивал отношения с клиентами там, где обычная банковская инфраструктура практически отсутствовала, и выдавал деньги без стандартного имущественного залога. Одним из ключевых элементов модели стали небольшие группы заемщиков, участники которых встречались друг с другом и поддерживали платежную дисциплину. Такая система помогала поддерживать платежную дисциплину и снижала расходы на работу с большим количеством мелких клиентов.
Особое внимание банк уделял женщинам. Они часто были лишены доступа к финансовым ресурсам, хотя вели домашнее хозяйство, занимались ремеслом и торговлей. Юнус считал, что предоставление им денег расширяет возможности самостоятельно распоряжаться доходами и влияет на благополучие всей семьи. К моменту присуждения Нобелевской премии более 95% заемщиков Grameen Bank составляли женщины.
К 2006 году Grameen Bank обслуживал более 7 млн заемщиков.
От Бангладеш до мировой индустрии
Распространение микрокредитования совпало с ростом интереса к новым способам борьбы с бедностью. Для правительств, международных организаций и благотворительных фондов модель Юнуса выглядела привлекательной: вместо постоянных денежных пособий она предлагала механизм, который мог финансировать малый бизнес и со временем обеспечивать собственную устойчивость.
Идея Юнуса быстро вышла за пределы Бангладеш. В Латинской Америке похожую модель развивала организация Accion, основанная в 1961 году: в 1992 году она участвовала в создании боливийского BancoSol — одного из первых коммерческих банков, ориентированных на кредитовании микропредпринимателей. В 1995 году Всемирный банк создал международное партнерство CGAP для развития финансовых услуг для бедных, а в 1997-м на первом Microcredit Summit в Вашингтоне участники поставили цель предоставить микрокредиты 100 млн беднейших семей. Постепенно микрофинансирование превратилось из преимущественно социальной инициативы в международную индустрию, привлекающую частный капитал.
Микрофинансирование вышло и за пределы развивающихся стран. В США, например, небольшие займы стали инструментом поддержки предпринимателей, которым сложно получить банковское финансирование. В Латинской Америке появились крупные микрофинансовые организации, привлекавшие частный капитал.
Микрокредитная кабала: почему в идее начали сомневаться
По мере распространения микрокредитования менялась и его цель. Юнус рассматривал небольшие займы прежде всего как способ помочь бедным людям начать собственное дело и увеличить доходы. Но по мере выхода на международный рынок микрофинансирование становилось коммерческим бизнесом: организациям требовалось не только выдавать кредиты, но и получать прибыль, привлекать инвесторов и постоянно наращивать число клиентов. В результате возникло противоречие: социальная задача — помочь заемщику выбраться из бедности — не всегда совпадала с коммерческим интересом кредитора, заинтересованного в росте кредитного портфеля и доходов.
В 2010 году индийская компания SKS Microfinance, один из крупнейших игроков рынка, провела IPO, привлекшее около $350 млн, а ее прибыль за финансовый год, завершившийся в марте, почти удвоилась — до $38 млн. Вскоре в штате Андхра-Прадеш разразился кризис: власти и СМИ сообщали о случаях агрессивного взыскания долгов, а некоторые заемщики, столкнувшиеся с тяжелой задолженностью, покончили с собой. Связь между действиями кредиторов и отдельными самоубийствами оставалась предметом споров, однако в октябре власти штата ввели ограничения, фактически остановившие сбор платежей многими микрофинансовыми организациями.
Исследование, опубликованное в 2015 году экономистами Эстер Дюфло, Абхиджитом Банерджи, Рэйчел Гленнерстер и Синтией Киннан, изучало расширение микрокредитования в индийском Хайдарабаде. Доступ к займам увеличивал вероятность получения кредита и стимулировал вложения в существующий бизнес, но в среднем не приводил к росту расходов домохозяйств или заметному увеличению прибыльности предприятий. Исследователи также не обнаружили значимых изменений по ряду показателей развития, включая образование, здоровье и расширение возможностей женщин.
Впоследствии и сам автор идеи стал критиковать положение, к которому привело ее распространение. В августе 2026 года в интервью британскому изданию The Banker Юнус обратил внимание на проблему, которая особенно остро проявилась в Бангладеш и Индии: множественное кредитование. Заемщики нередко обращаются сразу в несколько микрофинансовых организаций, а новый кредит используют для погашения старого. Для отдельного кредитора такой платеж может выглядеть подтверждением надежности клиента. Но в масштабе всего домохозяйства задолженность при этом растет.
В Бангладеш, где микрофинансирование стало одним из наиболее распространенных способов доступа к деньгам для бедных домохозяйств, эта проблема особенно заметна. По данным, приведенным The Banker, около 40% заемщиков крупнейшей микрофинансовой организации страны ASA имели кредиты сразу в нескольких учреждениях. Доля ее портфеля с просрочкой более 30 дней выросла примерно с 6% в 2022-2023 финансовом году до 13% в 2024-2025-м.
Несмотря на спорную роль микрокредитов, в Бангладеш Юнус остается одной из самых известных личностей. Его авторитет оказался настолько велик, что в августе 2024 года, после отставки премьер-министра шейх Хасины на фоне массовых протестов, студенческие лидеры предложили ему возглавить временное правительство страны. Юнус занял пост главного советника и руководил переходной администрацией до февраля 2026 года, когда к власти пришло новое правительство.
Фото на обложке: Jahangir Alam Onuchcha / Shutterstock