Доходы четверти домохозяйств в России выросли более чем в 1,5 раза с 2022 года

Реальные доходы менее четверти домохозяйств (22%) выросли на 50% и больше с 2022 по 2024 годы, подсчитал Центробанк в рамках «Всероссийского обследования домохозяйств по потребительским финансам». У 19% домохозяйств они снизились не менее чем на 10%.
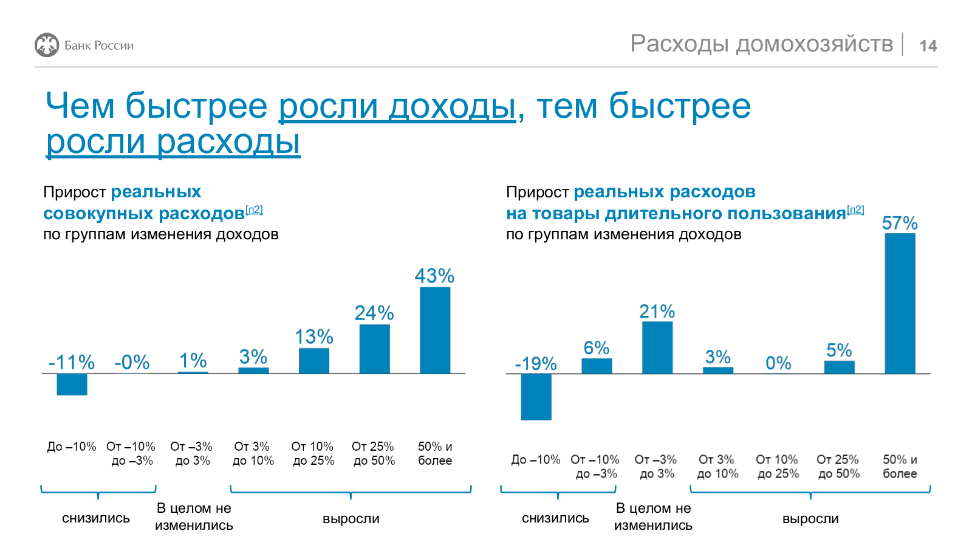
Граждане, чьи доходы росли быстрее, также больше начинали тратить, отметил ЦБ. Причем, как видно из графика регулятора, если темпы прироста совокупных расходов практически соответствовали росту доходов домохозяйств, то расходы на товары длительного пользования, то есть на более крупные покупки, изменялись не столь последовательно.
Резкий рост, на 57%, произошел только в группе с самым быстрым ростом доходов (на 50% и более). Также достаточно заметно, на 21%, увеличили такие расходы домохозяйства, чьи доходы за два года почти не изменились. Остальные домохозяйства значительно сдержанней повышали свои расходы на товары длительного пользования.
Во всех группах за два года снизился спрос на кредиты и займы. В частности, почти во всех группах снизилась доля домохозяйств, которые взяли ипотеку в 2022-2024 годах. При этом из общего тренда вновь выделяется одна группа — среди домохозяйств, чьи доходы выросли на 50% и более, в последние два года взяли ипотеку 2,2% после 1,6% в предыдущий двухлетний период.
На этом фоне заметно выросла уверенность глав домохозяйств, доходы которых росли наиболее быстро, в устойчивости своего финансового положения. Центробанк предупреждает, что этот оптимизм может быть излишним.
«Респонденты могут избыточно экстраполировать будущие изменения доходов из опыта 2022–2024 гг., что может приводить к ошибкам при решениях о расходах, сбережениях и кредитах», — отметил регулятор.
«Значительный рост доходов происходил у тех домашних хозяйств, которые попадали в низкодоходные группы в опросе 2022 года», — уточнил заместитель председателя Банка России Алексей Заботкин на пресс-конференции. Причем для многих из этих домохозяйств изменение уровня дохода «носит устойчивый характер». Выросшие зарплаты вряд ли будут снижаться — однако не стоит ждать и их повышения исходя из темпов прошлых двух лет.
В то же время, он отметил, что ситуация может отличаться для разных групп граждан. «Нельзя исключать, что есть какой-то круг домохозяйств, которые действительно получили значительные разовые доходы за последние пару лет», — отметил Заботкин. По его словам, в Центробанке не знают точное количество таких семей. Тем не менее, Банк России уже ввел меры, чтобы снизить связанные с этим риски. «С этим связаны определенные решения, которые уже были приняты, по уточнению надбавок за риск по потребительскому кредитованию», — сказал зампред ЦБ.
Граждане с деньгами
Также ЦБ проанализировал финансовые активы домохозяйств, разделенных на группы по размеру дохода. Во всех группах за два года выросли сбережения. При этом финансовые активы активнее всего наращивали домохозяйства со средними доходами: на 50-70%. В целом, доля домохозяйств, у которых есть финансовые активы, выросла с 72,9% до 75,5%. Рост произошел в основном за счет банковских счетов.
Доля домохозяйств, у которых есть акции или облигации, упала с 1,6% в 2022 году до 1,4% в 2024 году.
Доля домохозяйств с обязательствами (кредитами, долгами частным лицам) в целом осталась на прежнем уровне — 20% в 2024 после 23% в 2022 году. При этом заметно вырос размер обязательств: медианная задолженность увеличилась с 140 тысяч до 200 тысяч, средняя — с 546 тысяч до 788 тысяч.