Почему ни Россия, ни другие страны не смогут «уйти» в наличные

Как только на российском рынке происходят негативные события, касающиеся карт, СБП или вообще безнала, а также любой пересмотр налогов, сразу появляется универсальная пугалка: «Народ уйдет в кеш!»
Однако такая картина больше не соответствует реальности. Мы уже живем в мире безналичных: ни в России за последние пять лет кризисов, ни в других крупных экономиках за горизонтом хотя бы одного года не видно устойчивого снижения доли безналичных расчетов с одновременным ростом наличных.
Статистика стран показывает одно и то же: все постепенно идут от наличных к безналичным. Возможны локальные отскоки, когда доля наличных временно растет, но такие всплески быстро сглаживаются в течение нескольких кварталов. Так было и у нас весной 2022 года: сначала массово сняли наличные, инкассаторы работали без выходных, а в следующем квартале, на фоне роста ставок по вкладам, эту наличность вернули в банки и даже добавили сверх прежнего.
Возникает вопрос: может, тезис «народ уйдет в кеш» так же устарел, как и предсказания «скорой смерти наличных»? В России в обращении почти 19 трлн рублей наличности, и этот уровень держится около двух лет. Для масштаба — это примерно половина годового федерального бюджета. В пересчете на каждого жителя, включая детей и стариков, получается порядка 130 тысяч рублей наличными.
Россия — один из мировых лидеров по доле безналичных в рознице. Компании почти полностью рассчитываются безналично, «наличка» остается важна только в отдельных сегментах вроде части торговой розницы и общепита. Встает логичный вопрос: зачем нам столько наличных, если ими почти не платят?
Когда каждый в душе полковник
Можно возразить и привести примеры городов, где из-за блокировок интернета терминалы регулярно не работают, и наличка становится единственным надежным способом оплаты. Или вспомнить вал покупок за наличные в «Азбуке вкуса» в Барвихе, где уважаемые люди не хотят «светить» карты. Всё это справедливые примеры, но они не дают полной картины.
Ответ становится очевиден, если смотреть не только на объем наличных (агрегат М0), но и на структуру этой массы. Из 19 трлн рублей наличности более 16 трлн приходится на купюры в 5 000 рублей. Все остальные номиналы — от 2 000 и ниже, включая монеты, — составляют только 2,7–3 трлн рублей. Купюра в 5 000 рублей слабо транзакционная: ей неудобно платить в повседневной жизни. Транзакционные номиналы — до 2 000 рублей, именно они лежат в кошельках и используются для ежедневных мелких платежей.
Показательно, что объем этих транзакционных номиналов с 2008 года остается примерно на одном уровне — около 3 трлн рублей. В 2008 году всего наличных было около 4,5 трлн, и на купюры номиналом 5 000 рублей приходилось менее четверти. Спустя 10 лет, при общей денежной массе в стране около 10,6 трлн рублей, на 5 000 приходилось уже порядка 7,7 трлн. Все это время роль наличных как повседневного платежного инструмента сокращалась: операции постепенно перетекали сначала в карты, затем в P2P и позже в СБП. Наличные уходили из кошельков, потому что за хлеб и транспорт удобнее платить пластиком или телефоном.
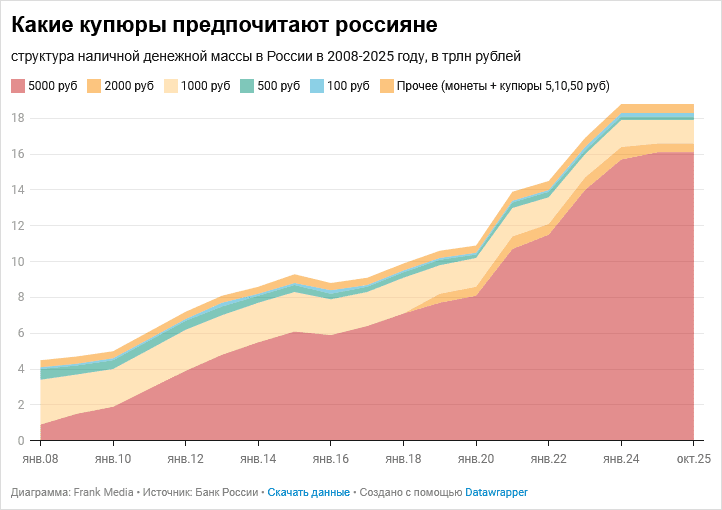
Но наличные не исчезли — они сменили функцию. Огромный объем купюр по 5 000 рублей обслуживает совсем другие, не повседневные траты. Можно вспомнить полковников с тоннами денег в квартирах, и это часто именно такие купюры. Но основной потребитель пятитысячных купюр не они. Значимая часть рынка недвижимости обслуживается наличными, то же относится к рынку подержанных (и части новых) авто, к ряду продуктовых рынков и закупок. И, главное, эти купюры выполняют функцию накопления.
С точки зрения классической экономики это иррационально — наличные под подушкой съедает инфляция. Рациональнее держать деньги на вкладе или хотя бы в золоте. Но существует другая, житейская рациональность, которой обучено всё население: проценты процентами, а запас налички лучше иметь, мало ли что будет с банкоматами. Поэтому часть накоплений держат в приятных на ощупь купюрах по 5 000 рублей.
Сегодня Россия — очень безналичное общество, но это прекрасно сочетается с крупной наличной базой.
Наличные сменили роль: перестали быть повседневным инструментом в сегментах с низким и средним чеком — там доминируют карты и QR-платежи. Наличные теперь — про накопление сокровищ и про сделки с высоким средним чеком, где важна анонимность или есть другие причины. Но это лишь отдельные сегменты. Большую часть средств граждане все равно хранят в банковской системе: по состоянию на начало 2026 года остатки на текущих и расчетных счетах достигли 19,6 трлн рублей, депозиты — 46,2 трлн рублей.
Индийский переворот
В конце 2016 года в Индии провели показательный маневр. Страна многие века была крайне «наличной»: долгосрочные накопления делались в золоте, для всего остального были рупии. Карты развивались слабо, население предпочитало кеш. Ничто не предвещало, но вечером 8 ноября 2016 года премьер-министр Нарендра Моди объявил, что в полночь две верхние купюры — 500 и 1 000 рупий (примерно $7,5 и $15 по курсу на тот момент) — перестают быть законным платежным средством. Ими можно было пополнить счет до конца года, но расплачиваться больше нельзя. На эти два номинала приходилось 80–85% всей наличной массы. Именно они служили основным инструментом накопления сокровищ и обслуживания транзакций в «сером» секторе. Конец года для индийцев выдался тяжелым.
Зато сейчас, спустя девять лет, Индия — очень безналичная страна. Уровень безналичных платежей там превышает российские показатели и достигает 90% по объему транзакций. Даже в самой последней лавке на рынке принимают платежи по UPI (аналог российской СБП). Это крайне интересный кейс для изучения, но совершенно не обязательно — для повторения.
Возвращаясь к исходному тезису: наличные еще долго не уйдут из нашей жизни, они слишком нужны отдельным сегментам экономики и выполняют важную функцию накопления. Но бояться, что изменение размера кешбэка или удорожание эквайринга радикально ударит по безналичным транзакциям, не стоит. Привычки — слишком сильная штука, чтобы быстро меняться под влиянием таких мелочей.
Если только кто-нибудь однажды вечером не сделает громкого заявления по телевизору.
Автор — независимый эксперт Максим Митусов