Что такое социальный вклад для малообеспеченных

С июля 2025 года ряд банков может запускать новые продукты для клиентов с низким достатком [1]. По закону № 202-ФЗ «О внесении изменений в Федеральный закон «О банках и банковской деятельности»» малоимущим гражданам доступны социальный вклад и счет [2]. Его можно открыть только на «Госуслугах». Объясняем основные детали нового финансового инструмента.
Что такое социальный вклад и счет
Социальный вклад — это аналог привычного вклада, доступный только гражданам, получающим социальные выплаты от государства. Условно, на него могут претендовать пенсионеры по инвалидности и безработные, получающие пособия. Более обеспеченным категориям людей вклад недоступен. Проценты перечисляются на отдельный счет, уточнила основатель и старший юрист бюро «Принцип» Ксения Зайцева.
Социальный счет — это тоже аналог, но уже накопительного счета. У него гарантированная доходность, а так же он привязан к ключевой ставке. Он доступен малоимущим гражданам, получающим социальные выплаты.
Государство рассчитывает, что новые инструменты помогут снизить последствия от инфляции и повысят финансовую грамотность уязвимых категорий населения. Запускать социальный вклад и счет могут только системно значимые банки — всего 13 организаций [3].
Кто может открыть социальный вклад и счет
Его может открыть клиент с социальными выплатами от государства. Их конкретный перечень еще не определен. Также рассматривают общий доход семьи — ее среднедушевой доход должен быть ниже прожиточного минимума на душу населения по региону [4].
Например, житель Калининграда получает зарплату в 10 тысяч рублей в месяц. Также государство ему выплачивает компенсацию вреда здоровью нетрудоспособным размером 1,5 тысяч рублей. Совокупно его доход составляет 11,5 тысяч, на которые он живет весь месяц.
Хотя по постановлению он должен существовать на сумму не меньше 18 тысяч рублей [5]. Соответственно, данный житель относится к малообеспеченным гражданам. Социальный вклад для него будет доступен. Как заметила Зайцева, важно именно получить статус малоимущего для работы с ним.
Проценты и условия
- Процентная ставка. По вкладу она должна быть равна максимальной для физлиц в банке, по счету — не ниже половины от ключевой ставки ЦБ.
- Срок. До одного года с пролонгацией, если человек продолжает получать соцвыплаты.
- Количество активов. Можно открыть только один счет и один вклад.
- Обслуживание. Можно выпустить отдельную карту «Мир» для социального счета и ее обслуживание будет бесплатным.
- Снятие и пополнение. Доступно без ограничений.
- Лимит. Для вклада — до 50 тысяч рублей, для счета потолка нет; для их активации важно внести средства в первые 10 дней после открытия.
- Валюта. Только рубли.
- Банки. Открыть вклад и счет можно в разных банках, но только через «Госуслуги».
- Страховка. Активы застрахованы Агентством по страхованию вкладов.
- Заморозка средств. Деньги на вкладе и счете могут арестовать по решению суда.
В каком банке открыть социальный вклад с доходностью до 30%
По состоянию на 9 декабря только шесть крупных банков предлагают социальные вклады с ограничением по сумме и срокам:
- ВТБ — 26% годовых,
- Сбербанк — 20%,
- МКБ — 19%,
- ПСБ — 17%,
- Альфа-банк — 16,2%,
- РСХБ — 16,10%.
Как открыть социальный вклад на Госуслугах
1. Вызвать виртуального ассистента
Достаточно кликнуть на значок робота внизу экрана
2. Написать «Социальный вклад»
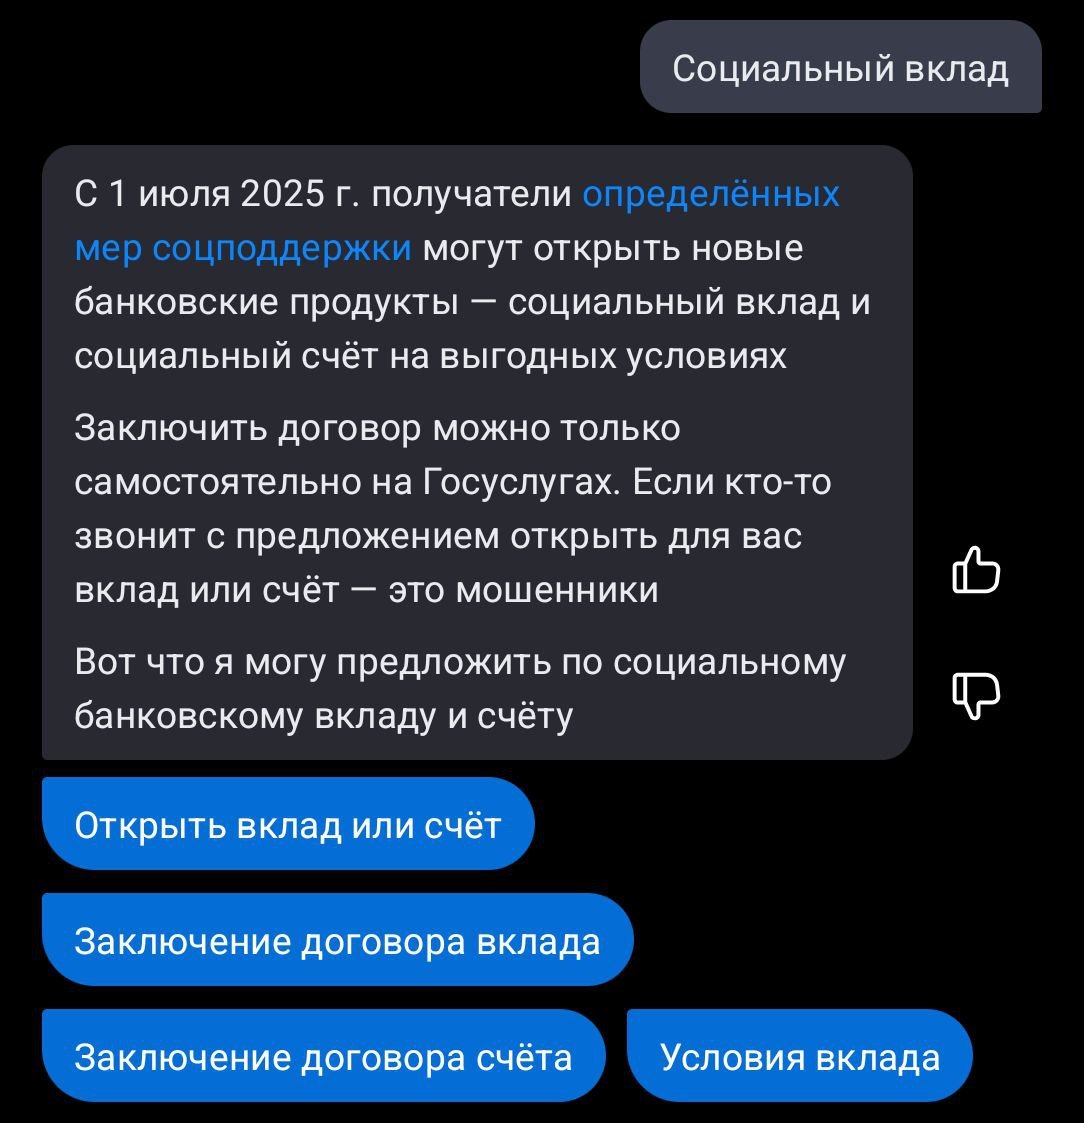
Далее система кратко расскажет о программе и предложит ряд опций. Нужно выбрать «Открыть вклад или счет». Приложение выведет отдельную страницу со справочной информацией о социальном вкладе.
3. Нажать на кнопку «Начать»
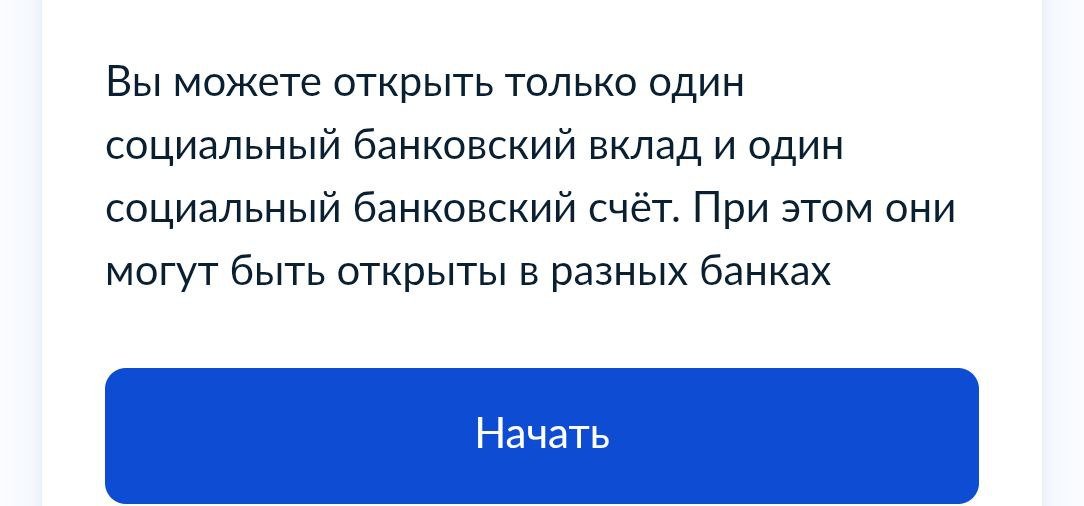
Затем приложение переведет на отдельное окно с деталями оформления. Для подтверждения операции нужно ЭЦП (электронная цифровая подпись).
Плюсы социального вклада и счета
У них есть свои преимущества перед более привычными инструментами:
- Высокая доходность. За счет высокой процентной ставки и срочности до года вклад достаточно быстро принесет деньги.
- Доступность. Вклад и счет можно открыть напрямую через «Госуслуги», минимальная сумма от одного рубля.
- Надежность. Активы застрахованы, также они подкреплены мерами соцподдержки от государства.
Минусы социального вклада и счета
По мнению юриста, социальный вклад и счет ставят человека в рамки из-за следующих недостатков:
- Количество инструментов. Человек может открыть только один счет и один вклад, при этом оформить можно только через онлайн, «Госуслуги».
- Низкая сумма вклада. Потолок суммы лишь 50 тысяч рублей.
- Ограниченность. Его могут открыть только малообеспеченные граждане, причем только если у них есть счет в конкретном банке, уточнила Зайцева.
Также эксперт предупреждает: в законе четко не указано, считаются ли выплаты с вклада и счета как доход. В теории они могут превысить установленный прожиточный минимум и гражданин рискует потерять финансовую поддержку от государства.
Главное о социальном вкладе и счете
- Социальный вклад и счет — финансовые инструменты для малообеспеченных граждан.
- Сумма вклада составляет 50 тысяч рублей, срочность до одного года.
- Счет не имеет ограничений по вложениям и времени.
- Инструменты активны пока гражданин учитывается как малообеспеченный и получает соцвыплаты.
- Минимальная ставка по социальному вкладу в банках — 16% годовых.
- Максимальная ставка по социальному вкладу в банках — 26% годдовых.
- Социальный вклад и счет можно открыть только через «Госуслуги».